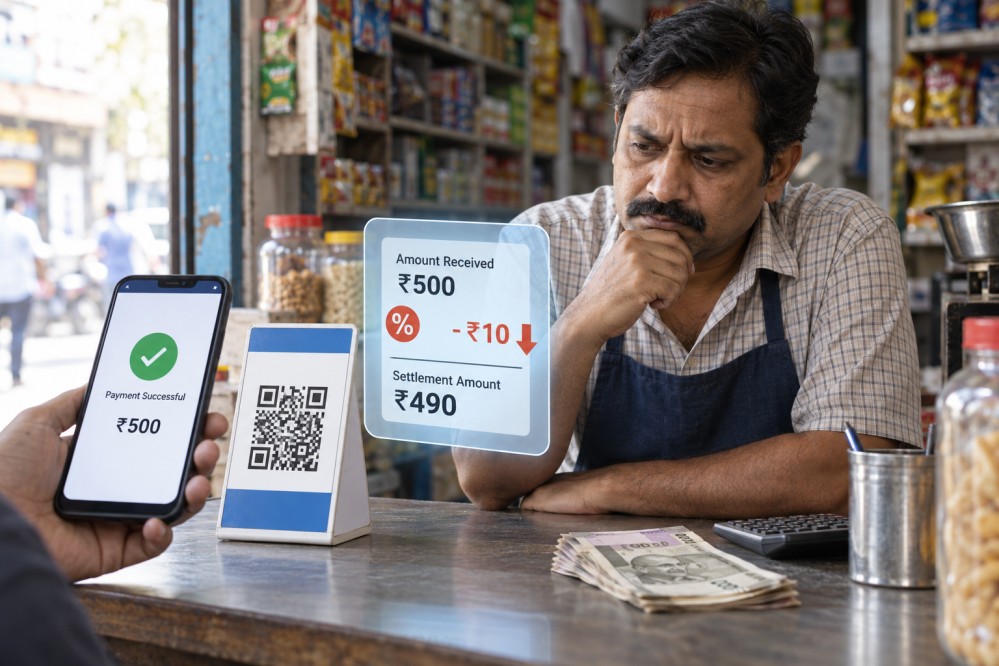
व्यापारी पर लगने वाले एमडीआर का बोझ अंततः उपभोक्ता तक पहुंचेगा; नकद लेनदेन और काले धन को मिल सकता है बढ़ावा
हरीश कुमार सिंह

पिछले दस वर्षों में यूपीआई हमारे दैनिक जीवन का अभिन्न हिस्सा बन गया है। चाय की दुकान से लेकर हवाई जहाज के टिकट तक, केवल क्यूआर कोड स्कैन कर भुगतान करना लोगों की आदत बन चुकी है। ऐसे समय में दो हजार रुपये से अधिक के व्यापारी भुगतान पर मर्चेंट डिस्काउंट रेट यानी एमडीआर लगाने का निर्णय डिजिटल अर्थव्यवस्था के लिए पीछे की ओर उठाया गया कदम प्रतीत होता है।
सरकार का तर्क है कि यह शुल्क आम उपभोक्ता से नहीं, बल्कि भुगतान प्राप्त करने वाले व्यापारी से लिया जाएगा। सवाल यह है कि व्यापारी क्या इस देश का नागरिक नहीं है? उसकी जेब से पैसा निकालना उपभोक्ता को राहत देना कैसे कहा जा सकता है? व्यावहारिक सच्चाई यही है कि व्यापारी अपनी बढ़ी हुई लागत को वस्तुओं और सेवाओं के मूल्य में जोड़कर अंततः ग्राहक से ही वसूल करेगा।
‘डिस्काउंट’ के नाम पर अतिरिक्त शुल्क
इस शुल्क का नाम भी भ्रम पैदा करता है—मर्चेंट डिस्काउंट रेट। इसमें व्यापारी को कोई छूट नहीं मिलती, बल्कि उसके खाते में पहुंचने वाली रकम में कटौती की जाती है। जैसे टोल टैक्स को ‘यूजर फी’ कहा जाने लगा, वैसे ही अब यूपीआई भुगतान पर लगने वाले शुल्क को ‘डिस्काउंट रेट’ का नाम दिया गया है।
नई व्यवस्था के तहत 15 अक्टूबर से दो हजार रुपये से अधिक के व्यापारी यूपीआई भुगतान पर 0.4 प्रतिशत एमडीआर प्रस्तावित है। बड़ी राशि के लेनदेन में यह अधिकतम 300 रुपये तक सीमित रहेगा। यह सीधे लेनदेन की राशि पर लगाया जाने वाला सरकारी टैक्स नहीं, बल्कि बैंकों और भुगतान सेवा प्रदाताओं को मिलने वाला शुल्क है। फिर भी व्यापारी के लिए यह अतिरिक्त आर्थिक बोझ ही होगा।
पहले आदत डाली, अब कीमत वसूली
देश में डिजिटल भुगतान को बढ़ावा देने के लिए वर्ष 2020 में यूपीआई पर शून्य एमडीआर की व्यवस्था लागू की गई थी। लोगों को नकद लेनदेन छोड़कर डिजिटल माध्यम अपनाने के लिए प्रेरित किया गया। अब जब यूपीआई करोड़ों भारतीयों की आवश्यकता और आदत बन चुका है, तब उस पर शुल्क लगाना उचित नहीं कहा जा सकता।
यह तरीका निजी कंपनियों की उस व्यावसायिक रणनीति जैसा दिखाई देता है, जिसमें पहले किसी सेवा को मुफ्त या बेहद सस्ता उपलब्ध कराया जाता है और प्रतिस्पर्धा कम होने के बाद उसकी कीमत बढ़ा दी जाती है। डिजिटल भुगतान क्रांति को भी इसी रास्ते पर ले जाना आम नागरिकों और छोटे व्यापारियों के विश्वास को कमजोर करेगा।
व्यापारी शुल्क अपनी जेब से क्यों देगा?
कहा जा रहा है कि करीब 96 प्रतिशत यूपीआई व्यापारी भुगतान दो हजार रुपये से कम के हैं और नई व्यवस्था का प्रभाव सीमित रहेगा। लेकिन दो हजार रुपये से अधिक का भुगतान करने वाले ग्राहक भी आखिर वही आम नागरिक हैं। जिन क्षेत्रों में औसत बिल अधिक होता है, वहां व्यापारी के सामने शुल्क ग्राहक से वसूलने या यूपीआई भुगतान बंद करने का विकल्प रह जाएगा।
कार्ड से भुगतान करते समय आज भी अनेक व्यापारी ग्राहक से अतिरिक्त राशि मांगते हैं या नकद भुगतान पर जोर देते हैं। केवल आदेश जारी कर देने से यह सुनिश्चित नहीं हो जाएगा कि यूपीआई का शुल्क ग्राहक पर नहीं डाला जाएगा। इसकी निगरानी आखिर कौन और कैसे करेगा?
यदि व्यापारी यूपीआई भुगतान लेना बंद करने लगे तो डिजिटल लेनदेन घटेगा और नकद कारोबार फिर बढ़ेगा। इसके साथ हिसाब-किताब से बाहर होने वाले लेनदेन तथा काले धन की समस्या भी बढ़ सकती है।
बैंकों के मुनाफे के बीच शुल्क का औचित्य क्या?
एमडीआर लगाने के समर्थन में साइबर सुरक्षा, तकनीकी ढांचे और ग्राहक सेवाओं पर होने वाले खर्च का तर्क दिया जा रहा है। निस्संदेह यूपीआई व्यवस्था को सुरक्षित और मजबूत बनाए रखने पर खर्च होता है। लेकिन इसका पूरा या बड़ा बोझ व्यापारी पर डालना न्यायसंगत नहीं है।
देश के बैंक लगातार भारी मुनाफा कमा रहे हैं। भारतीय स्टेट बैंक सहित कई बड़े बैंकों ने रिकॉर्ड लाभ दर्ज किया है। ऐसे में सरकार, बैंक और भुगतान कंपनियां मिलकर यूपीआई के संचालन की लागत वहन करने का कोई वैकल्पिक मॉडल तैयार कर सकती हैं। डिजिटल भुगतान से सरकार और बैंकिंग तंत्र को नकद प्रबंधन की लागत घटने सहित अनेक लाभ भी हुए हैं।
डिजिटल भुगतान को प्रोत्साहन चाहिए, दंड नहीं
यूपीआई आज दुनिया के सामने भारत की तकनीकी क्षमता और वित्तीय समावेशन का सफल उदाहरण है। इसे मजबूत करने के लिए उपयोगकर्ताओं और व्यापारियों को प्रोत्साहन मिलना चाहिए, अतिरिक्त शुल्क का दंड नहीं।
व्यापारी संगठनों का विरोध और कुछ स्थानों पर यूपीआई भुगतान बंद करने की चेतावनी बताती है कि यह निर्णय जमीनी वास्तविकताओं से मेल नहीं खाता। सरकार को छोटे कारोबारियों, उपभोक्ताओं, बैंकों और भुगतान कंपनियों से व्यापक संवाद करना चाहिए।
यूपीआई की संचालन लागत के लिए बजटीय सहायता, बैंकों के योगदान अथवा लेनदेन की मात्रा पर आधारित किसी न्यायसंगत व्यवस्था पर विचार किया जा सकता है। किंतु व्यापारी पर एमडीआर लगाकर यह मान लेना कि आम ग्राहक अप्रभावित रहेगा, व्यावहारिक सोच नहीं है।
इस अव्यावहारिक शुल्क को लागू न करना ही उपभोक्ता, व्यापारी और देश की डिजिटल अर्थव्यवस्था—तीनों के हित में उचित समाधान होगा।