शुल्क भले व्यापारी से वसूला जाए, अंतिम बोझ उपभोक्ता की जेब पर पड़ने की आशंका
डॉ. घनश्याम बादल

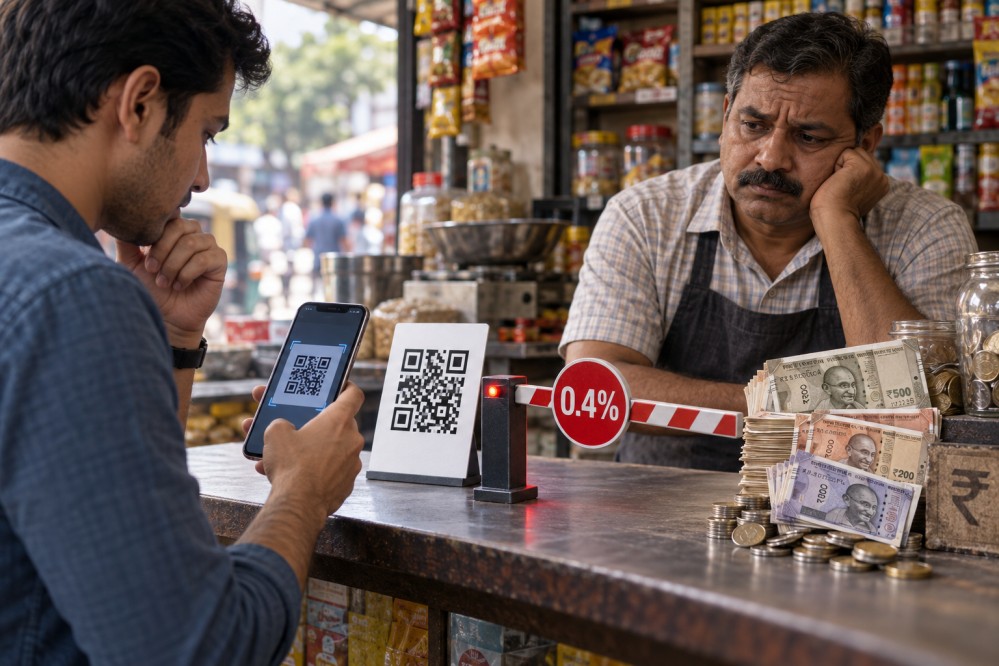
इन दिनों केंद्र सरकार के ग्रह-नक्षत्र ठीक दिखाई नहीं दे रहे। एक विवाद थमता नहीं कि दूसरा सामने आ जाता है। कभी चीन के साथ संबंधों को लेकर सवाल उठते हैं, कभी ‘ऑपरेशन सिंदूर’ पर बहस छिड़ती है और अब 2,000 रुपये से अधिक के चुनिंदा यूपीआई व्यापारी भुगतान पर 0.4 प्रतिशत मर्चेंट डिस्काउंट रेट यानी एमडीआर लागू करने के फैसले ने नया विवाद खड़ा कर दिया है।
भारत में डिजिटल भुगतान अब केवल तकनीकी सफलता नहीं, बल्कि बड़े सामाजिक-आर्थिक बदलाव का माध्यम बन चुका है। चाय की दुकान से लेकर बड़े कारोबारी प्रतिष्ठानों तक यूपीआई ने लेन-देन की आदत बदल दी है। इसने बैंकिंग सेवाओं को आम आदमी के मोबाइल तक पहुंचाया और नकदी पर निर्भरता घटाई। अब तक यूपीआई की सबसे बड़ी विशेषता उसका सरल, तेज और लगभग निःशुल्क होना रही है।
व्यापारी देगा, लेकिन असर किस पर?
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया यानी एनपीसीआई की नई व्यवस्था के अनुसार 15 अक्टूबर से व्यक्ति-से-व्यापारी यानी पी2एम के 2,000 रुपये से अधिक के चुनिंदा यूपीआई भुगतान पर 0.4 प्रतिशत एमडीआर लगेगा। 75,000 रुपये या उससे अधिक के लेन-देन पर इसकी अधिकतम सीमा 300 रुपये होगी।
यह राशि ग्राहक के खाते से सीधे नहीं कटेगी, बल्कि व्यापारी को चुकानी होगी। हालांकि, यहीं सरकार का तर्क कमजोर पड़ता है। बाजार का सामान्य नियम है कि व्यापारी पर पड़ने वाली अतिरिक्त लागत अंततः वस्तुओं की कीमत बढ़ाकर, छूट घटाकर अथवा अन्य शुल्क जोड़कर उपभोक्ता से ही वसूली जाती है। इसलिए प्रत्यक्ष नहीं तो परोक्ष रूप से इसका असर ग्राहक की जेब पर पड़ने की आशंका से इनकार नहीं किया जा सकता।
सरकार का कहना है कि व्यक्ति-से-व्यक्ति यानी पी2पी भुगतान पूरी तरह निःशुल्क रहेंगे। 2,000 रुपये तक के व्यापारी भुगतान और एक लाख रुपये मासिक तक यूपीआई भुगतान प्राप्त करने वाले छोटे व्यापारियों को भी राहत दी गई है। रेलवे, दूरसंचार, बीमा, ईंधन और कुछ आवश्यक सेवाओं पर 0.4 प्रतिशत के बजाय पांच रुपये की रियायती दर लागू होगी।
इसलिए यह कहना सही नहीं होगा कि हर यूपीआई भुगतान महंगा होने जा रहा है। लेकिन यह मान लेना भी उचित नहीं कि नई व्यवस्था का बाजार और उपभोक्ताओं पर कोई प्रभाव नहीं पड़ेगा।
डिजिटल ढांचे की भी है लागत
एमडीआर लागू करने के पीछे तर्क दिया जा रहा है कि यूपीआई के सर्वर, बैंकिंग तकनीक, साइबर सुरक्षा, धोखाधड़ी रोकने वाली प्रणालियों और बढ़ती भुगतान क्षमता पर भारी खर्च होता है। अगस्त 2026 में यूपीआई के माध्यम से लगभग 24.5 अरब लेन-देन हुए, जिनका कुल मूल्य करीब 29.82 लाख करोड़ रुपये था।
इतने विशाल तंत्र को अनिश्चितकाल तक सरकारी सहायता के सहारे चलाना आसान नहीं है। सेवा उपभोक्ता के लिए निःशुल्क हो सकती है, लेकिन उसके सर्वर, सुरक्षा और संचालन की लागत कभी शून्य नहीं होती। बैंक, भुगतान ऐप और सेवा प्रदाता ग्राहक सहायता, नियमों के अनुपालन तथा साइबर सुरक्षा पर लगातार खर्च करते हैं।
इसलिए यूपीआई के लिए टिकाऊ आर्थिक मॉडल बनाने का सिद्धांत पूरी तरह अनुचित नहीं कहा जा सकता। सवाल यह है कि शुल्क से प्राप्त रकम का वितरण किस प्रकार होगा और उसका कितना हिस्सा तकनीकी ढांचा मजबूत करने, साइबर सुरक्षा बढ़ाने तथा छोटे व्यापारियों तक डिजिटल भुगतान पहुंचाने पर खर्च किया जाएगा।
पारदर्शिता सबसे बड़ा सवाल
सरकार और एनपीसीआई को स्पष्ट करना चाहिए कि एमडीआर से मिलने वाली राशि का कितना हिस्सा बैंकों, भुगतान कंपनियों और ऐप संचालकों को जाएगा। यह भी बताया जाना चाहिए कि उपभोक्ताओं की सुरक्षा एवं सार्वजनिक डिजिटल अवसंरचना को इससे क्या प्रत्यक्ष लाभ मिलेगा।
इन दावों और खर्चों का स्वतंत्र सत्यापन भी आवश्यक है। कुछ बड़े भुगतान ऐप का बढ़ता प्रभुत्व पहले ही प्रतिस्पर्धा तथा उपभोक्ता विकल्पों को लेकर चिंता पैदा कर रहा है। यदि शुल्क का लाभ कुछ बड़ी कंपनियों तक सीमित रह गया तो पूरी व्यवस्था की विश्वसनीयता प्रभावित होगी।
छोटे व्यापारियों की चिंता जायज
बड़े कारोबारी एमडीआर की लागत को अपने लाभ में कमी, दूसरे खर्चों में कटौती अथवा कीमतें बढ़ाकर संभाल सकते हैं। मगर कम मुनाफे पर काम करने वाले छोटे और मध्यम व्यापारियों के लिए प्रत्येक भुगतान पर लगने वाली छोटी राशि भी महीने के अंत में बड़ा खर्च बन सकती है।
सरकार उपभोक्ता से प्रत्यक्ष शुल्क वसूलने पर रोक लगा सकती है, लेकिन बाजार में लागत का अंतिम भार किस पर पड़ेगा, यह पूरी तरह नियंत्रित नहीं कर सकती। यदि व्यापारी यूपीआई भुगतान से बचने लगें, नकद भुगतान पर जोर दें अथवा डिजिटल भुगतान करने वाले ग्राहकों को मिलने वाली छूट खत्म कर दें तो इसका सीधा असर यूपीआई की लोकप्रियता पर पड़ेगा।
व्यक्ति और व्यापारी भुगतान के बीच स्पष्ट अंतर बनाए रखना भी चुनौतीपूर्ण होगा। आशंका है कि शुल्क से बचने के लिए कई कारोबारी अपने निजी यूपीआई खातों का इस्तेमाल शुरू कर सकते हैं। इससे लेन-देन के रिकॉर्ड, कर अनुपालन और वित्तीय पारदर्शिता पर प्रतिकूल प्रभाव पड़ सकता है।
भरोसे पर टिकी है यूपीआई की सफलता
यूपीआई की सफलता केवल तकनीक के कारण नहीं, बल्कि उपभोक्ताओं के भरोसे के कारण भी संभव हुई है। लोगों ने इसे सरल, तेज और निःशुल्क होने के कारण अपनाया। अब शुल्क की शुरुआत से यह आशंका पैदा होना स्वाभाविक है कि भविष्य में इसकी सीमा घटाई अथवा दर बढ़ाई जा सकती है।
इसलिए सरकार को शुल्क की दरों, सीमाओं और भविष्य की नीति पर स्पष्ट आश्वासन देना चाहिए। हालांकि आर्थिक परिस्थितियों और भुगतान व्यवस्था की बदलती आवश्यकताओं को देखते हुए किसी भी सरकार के लिए दीर्घकालिक दरों की गारंटी देना आसान नहीं होता।
अमेरिकी दबाव के आरोप
अमेरिकी कार्ड कंपनियों का प्रश्न भी इसी विवाद से जुड़ा है। यूपीआई और रुपे ने वीजा तथा मास्टरकार्ड जैसे नेटवर्क के उस कारोबारी मॉडल को चुनौती दी है, जिसमें प्रत्येक भुगतान पर एमडीआर मिलता है।
विपक्ष का आरोप है कि यूपीआई पर नया शुल्क अमेरिकी कंपनियों को लाभ पहुंचाने और बाहरी दबाव के कारण लगाया गया है। सरकार ने इन आरोपों को खारिज किया है। ऐसे गंभीर आरोपों की सच्चाई ठोस तथ्यों एवं दस्तावेजों के आधार पर ही सामने आ सकती है।
भारत का स्वदेशी डिजिटल भुगतान ढांचा आर्थिक संप्रभुता से जुड़ा विषय है। इसलिए घरेलू और विदेशी भुगतान नेटवर्क के लिए समान, पारदर्शी और निष्पक्ष नियम आवश्यक हैं।
क्या नकदी की वापसी होगी?
यूपीआई की डिजिटल भुगतान में लगभग 84 प्रतिशत हिस्सेदारी और विश्व के रियल-टाइम भुगतान में करीब 49 प्रतिशत योगदान उसकी ताकत को दर्शाता है। लेकिन इतने बड़े तंत्र में तकनीकी बाधा, साइबर हमला अथवा व्यापक धोखाधड़ी करोड़ों लोगों को प्रभावित कर सकती है। इसलिए इसके लिए टिकाऊ वित्तीय व्यवस्था जरूरी है, मगर यह व्यवस्था उपयोगकर्ताओं के भरोसे की कीमत पर नहीं बननी चाहिए।
छोटी खरीदारी और व्यक्ति-से-व्यक्ति भुगतान निःशुल्क रहने से तत्काल बड़े बदलाव की संभावना कम है। फिर भी एमडीआर की लागत मूल्य वृद्धि, छूट में कमी अथवा नकद और उधार के बढ़ते चलन के रूप में सामने आ सकती है। यदि व्यापारी फिर नकदी को प्राथमिकता देने लगे तो इससे बेहिसाबी लेन-देन और काले धन को बढ़ावा मिलने का खतरा भी पैदा होगा।
यूपीआई को निःशुल्क रखना अपने आप में लेन-देन की पवित्रता की गारंटी नहीं है और एमडीआर लगाना भी अपने आप में सुधार नहीं माना जा सकता। वास्तविक सुधार तभी होगा, जब भुगतान व्यवस्था सस्ती, सुरक्षित, पारदर्शी और सर्वसुलभ बनी रहे।
सरकार को डिजिटल व्यवस्था की वित्तीय जरूरतों, भुगतान कंपनियों के हितों, व्यापारियों की लागत और उपभोक्ताओं की सुविधा के बीच संतुलन बनाना होगा। अन्यथा यूपीआई को टिकाऊ बनाने के नाम पर उठाया गया कदम कहीं लोगों को दोबारा नकदी की ओर न मोड़ दे।